ΟΙΚΟΝΟΜΙΑ
Ομόλογα: Πώς φτάνει στην Ελλάδα ο λογαριασμός του ακριβού χρήματος;
Ανακαλύψτε περισσότερα άρθρα
στα αποτελέσματα αναζήτησης
Πιέσεις στο κόστος του νέου κρατικού δανεισμού, στη χρηματοδότηση των επιχειρήσεων και στα περιθώρια στήριξης της οικονομίας δημιουργεί για την Ελλάδα η άνοδος των αποδόσεων των ομολόγων. Αν και η χώρα διαθέτει σημαντικές άμυνες χάρη στη δομή του δημόσιου χρέους της και τη συμφωνία που επιτεύχθηκε το 2018, εντούτοις, μια παρατεταμένη περίοδος ακριβού χρήματος μπορεί να επιβαρύνει σταδιακά τον προϋπολογισμό και να δυσκολέψει επενδυτικές αποφάσεις.
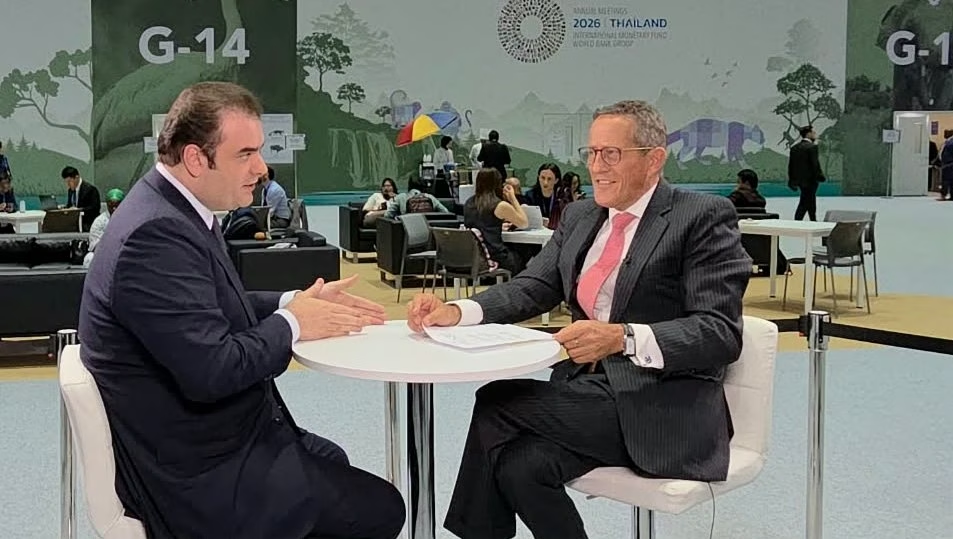
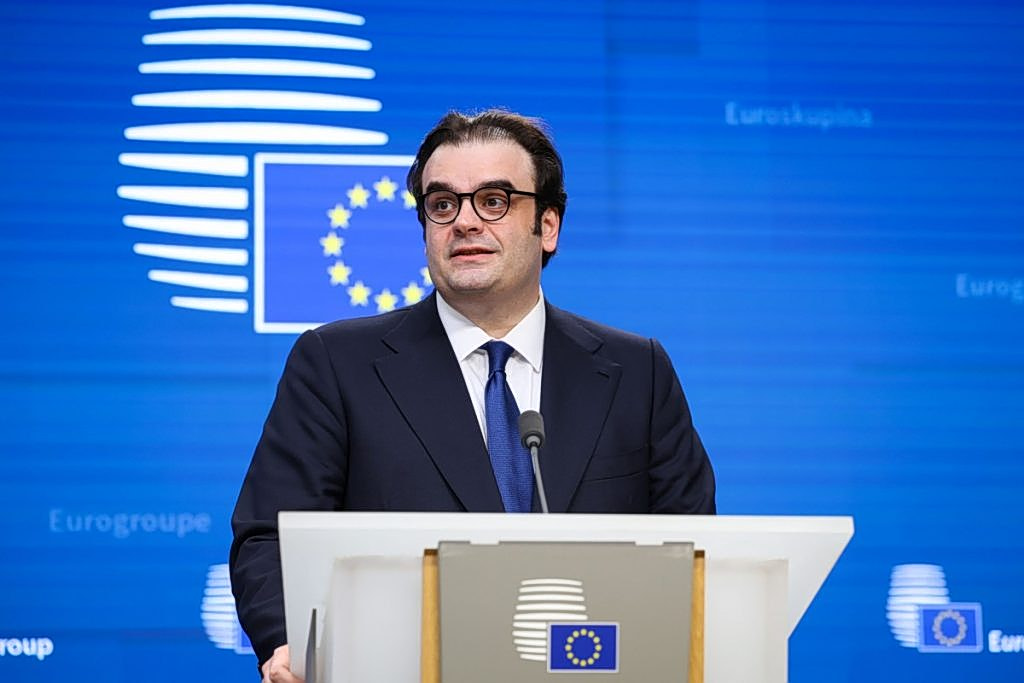
Το στίγμα έδωσε ο υπουργός Εθνικής Οικονομίας και Οικονομικών και πρόεδρος του Eurogroup, Κυριάκος Πιερρακάκης, στη συνέντευξή του στον Ρίτσαρντ Κουέστ του CNN: «Η εποχή του φθηνού και άφθονου κεφαλαίου έχει παρέλθει σε παγκόσμιο επίπεδο». Σύμφωνα με την επίσημη ελληνική απομαγνητοφώνηση, επισήμανε ότι οι υψηλότερες αποδόσεις προσθέτουν πιέσεις στις δημοσιονομικές προκλήσεις.
Το πρώτο κόστος στις νέες εκδόσεις
Για το ελληνικό Δημόσιο, η άνοδος των αποδόσεων επηρεάζει πρωτίστως τους όρους με τους οποίους αντλεί καινούρια κεφάλαια ή αναχρηματοδοτεί τίτλους που λήγουν. Εάν οι επενδυτές απαιτούν υψηλότερη απόδοση, το κόστος των επόμενων εκδόσεων αυξάνεται, εφόσον οι υπόλοιπες συνθήκες παραμένουν ίδιες.
Η αριθμητική είναι αποκαλυπτική. Σε ένα υποθετικό νέο δεκαετές δάνειο 5 δισ. ευρώ, αύξηση του επιτοκίου κατά μία ποσοστιαία μονάδα σημαίνει επιπλέον ετήσιους τόκους περίπου 50 εκατ. ευρώ. Πρόκειται για ενδεικτικό υπολογισμό, ο οποίος δείχνει πώς μια μεταβολή στην αγορά μπορεί να αποκτήσει δημοσιονομικό αποτύπωμα.
Ο κ. Πιερρακάκης επικαλέστηκε μέση απόδοση ομολόγων στην Ευρώπη 1,1% πριν από δέκα χρόνια, έναντι 4,4% σήμερα για τα δεκαετή, αποδίδοντας την αλλαγή σε ένα διεθνές περιβάλλον αυξημένων πληθωριστικών προσδοκιών και ανατροπών στην ενέργεια και την τεχνολογία. Το 4,4% αφορά την ευρωπαϊκή σύγκριση που παρουσίασε ο υπουργός και δεν αποτελεί αναφορά στην απόδοση του ελληνικού δεκαετούς.
Η ασπίδα του ελληνικού χρέους
Η Ελλάδα έχει ένα ουσιαστικό ανάχωμα. Η μεταβολή των αποδόσεων στην αγορά δεν ανατιμολογεί αυτομάτως ολόκληρο το υφιστάμενο χρέος της.
Σύμφωνα με τις εκτιμήσεις του ΟΔΔΗΧ που δημοσιεύτηκαν στις 30 Ιουνίου 2026, η μέση σταθμική διάρκεια του χρέους της γενικής κυβέρνησης ήταν 18,28 χρόνια, ενώ το ποσοστό σταθερού επιτοκίου στον σχετικό πίνακα ανερχόταν στο 100%. Οι συμβάσεις αντιστάθμισης επιτοκιακού κινδύνου και οι ευνοϊκοί όροι των ευρωπαϊκών δανείων περιορίζουν τη μετάδοση των αυξήσεων στο κόστος εξυπηρέτησης. Ο ESM επισημαίνει ότι οι μεγάλες διάρκειες και οι ευνοϊκοί όροι των δανείων του αποτελούν βασικό πλεονέκτημα για την Ελλάδα.
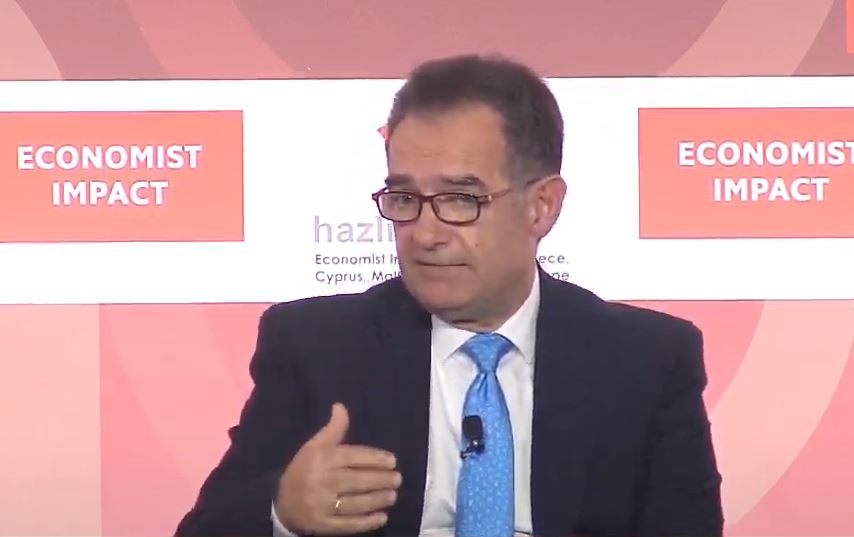
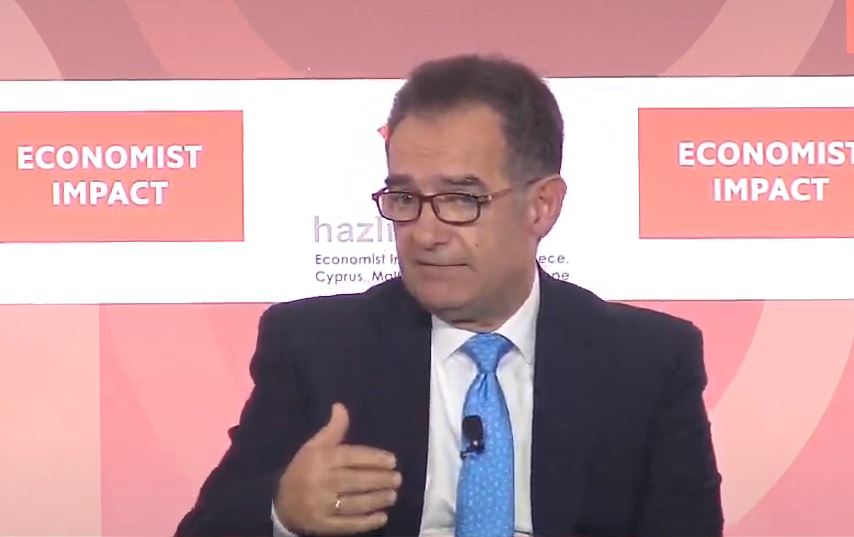
Ο επικεφαλής του ΟΔΔΗΧ Δημήτρης Τσάκωνας
Αυτό σημαίνει ότι η επιβάρυνση περνά σταδιακά, καθώς η χώρα δανείζεται εκ νέου και αναχρηματοδοτεί υποχρεώσεις. Η διάρκεια της αναταραχής έχει επομένως μεγάλη σημασία. Επί της ουσίας, όσο περισσότερο παραμένουν υψηλές οι αποδόσεις, τόσο αυξάνεται η έκθεση του νέου δανεισμού στους ακριβότερους όρους.
Πρόσθετο περιθώριο διαχείρισης προσφέρουν τα ταμειακά διαθέσιμα. Ο ΟΔΔΗΧ τα υπολόγιζε σε 31,11 δισ. ευρώ στο τέλος Ιουνίου, για το σύνολο της γενικής κυβέρνησης. Το ποσό περιλαμβάνει διαφορετικές κατηγορίες διαθεσίμων και λογαριασμών, συνεπώς δεν ταυτίζεται με ελεύθερους πόρους για νέες παροχές.
Γιατί μετρά και η απόδοση πέρα από το spread
Η αξιολόγηση της ελληνικής θέσης χρειάζεται δύο δείκτες. Πρώτον, την απόσταση από το γερμανικό ομόλογο, δηλαδή το spread, και δεύτερον, το απόλυτο επίπεδο της απόδοσης.
Ένα σταθερό ή ακόμη και μειωμένο spread μπορεί να συνυπάρχει με ακριβότερο ελληνικό δανεισμό, εάν αυξάνεται η απόδοση του γερμανικού τίτλου αναφοράς. Η σχετική θέση της χώρας μπορεί επομένως να βελτιώνεται, ενώ ο λογαριασμός μιας νέας έκδοσης μεγαλώνει.
Στο CNN, ο κ.Πιερρακάκης υπογράμμισε ότι οι αγορές εξετάζουν τη δημοσιονομική πορεία κάθε χώρας ξεχωριστά και συνδέουν τις αποδόσεις με την αξιοπιστία της οικονομικής πολιτικής και του πολιτικού συστήματος. Για τον κίνδυνο νέας κρίσης χρέους ανέφερε: «Παρακολουθούμε την κατάσταση με προσοχή, αλλά δεν ανησυχούμε υπέρμετρα», επικαλούμενος το ισχυρότερο ευρωπαϊκό δημοσιονομικό πλαίσιο.
Η πίεση περνά στις επιχειρήσεις
Η αγορά κρατικών ομολόγων επηρεάζει και το ευρύτερο περιβάλλον χρηματοδότησης. Όταν αυξάνονται οι αποδόσεις αναφοράς και τα ασφάλιστρα κινδύνου, μπορεί να ακριβύνουν οι εκδόσεις τραπεζικών και εταιρικών ομολόγων. Έρευνα που έχει δημοσιευθεί από την ΕΚΤ αναγνωρίζει τον κρατικό κίνδυνο και την αβεβαιότητα στις αγορές ως σημαντικούς παράγοντες του κόστους χρηματοδότησης των τραπεζών.
Για την ελληνική οικονομία, ο μηχανισμός αυτός συνεπάγεται κίνδυνο ακριβότερων νέων πιστώσεων και αυστηρότερης επιλογής επενδύσεων. Ένα επιχειρηματικό σχέδιο που αποδίδει οριακά με χαμηλό επιτόκιο μπορεί να αναβληθεί όταν αυξάνεται το κόστος του κεφαλαίου.
Η μετάδοση στα νοικοκυριά εξαρτάται από το προϊόν και τη σύμβαση. Η απόδοση του δεκαετούς δεν καθορίζει αυτόματα τη δόση ενός υφιστάμενου στεγαστικού. Στα κυμαινόμενα δάνεια καθοριστικό ρόλο έχει ο συμβατικός δείκτης αναφοράς, συχνά το Euribor, ενώ στα σταθερά ισχύει το συμφωνημένο επιτόκιο για την προβλεπόμενη περίοδο.
Στενότερα περιθώρια στον προϋπολογισμό
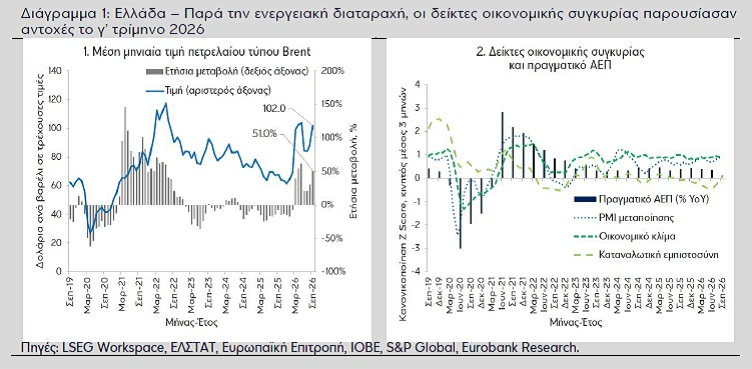
Η οικονομική συνέπεια για την Ελλάδα προκύπτει από τη συνύπαρξη ακριβότερης χρηματοδότησης και αυξημένων αναγκών στήριξης. Εάν οι τόκοι του νέου δανεισμού αυξάνονται επίμονα, διεκδικούν περισσότερους πόρους από τους επόμενους προϋπολογισμούς. Παράλληλα, η ενεργειακή ακρίβεια μπορεί να ενισχύει τις πιέσεις για παρεμβάσεις υπέρ νοικοκυριών και επιχειρήσεων.
Η δομή του ελληνικού χρέους προσφέρει χρόνο προσαρμογής. Ωστόσο, η παρατεταμένη άνοδος των αποδόσεων μπορεί να περιορίσει τις μελλοντικές επιλογές οικονομικής πολιτικής, ιδιαίτερα εάν συνοδευτεί από ασθενέστερη ανάπτυξη. Εκεί βρίσκεται το ουσιαστικό διακύβευμα, δηλαδή το πόσο θα διαρκέσει το ακριβό χρήμα και πόσο θα επηρεάσει τις επενδύσεις, τα εισοδήματα και τις αντοχές του προϋπολογισμού.
ot.gr
Ελάτε στην ομάδα μας στο viber για να ενημερώνεστε πρώτοι για τις σημαντικότερες ειδήσεις