ΟΙΚΟΝΟΜΙΑ
Ελληνική οικονομία: Οι ανοιχτές πληγές και οι ενδιάμεσες εκλογές στις ΗΠΑ
Ανακαλύψτε περισσότερα άρθρα
στα αποτελέσματα αναζήτησης
Με την ακρίβεια να απορροφά τις όποιες αυξήσεις των εισοδημάτων και την ανάπτυξη να παραμένει εκτεθειμένη στις διεθνείς αναταράξεις, η ελληνική οικονομία παρακολουθεί τις ενδιάμεσες αμερικανικές εκλογές έχοντας πολλά περισσότερα να διακυβεύονται από την πορεία της Wall Street. Η σύνθεση του Κογκρέσου μπορεί να επηρεάσει τα περιθώρια κινήσεων του Ντόναλντ Τραμπ, τις δημοσιονομικές αντιπαραθέσεις στις ΗΠΑ και το κλίμα στις διεθνείς αγορές.
Για την ελληνική οικονομία, η σύνδεση είναι κυρίως έμμεση και περνά μέσα από τις ενεργειακές τιμές, τις συνθήκες χρηματοδότησης και την αβεβαιότητα που συνοδεύει τις επενδυτικές αποφάσεις. Ωστόσο, μια αλλαγή πλειοψηφίας στην Ουάσιγκτον δε συνεπάγεται ανατροπή των αμερικανικών πολιτικών. Όπως επισημαίνει ο Γιώργος Λαγαρίας σε πρόσφατη ανάλυσή του στον ΟΤ, ο ενισχυμένος κοινοβουλευτικός έλεγχος μπορεί να περιορίσει την ευελιξία του Λευκού Οίκου, χωρίς να αλλάξει ριζικά την οικονομική και εξωτερική πολιτική.
Η ενέργεια παραμένει η πρώτη απειλή
Το πιο άμεσο σημείο επαφής των διεθνών εξελίξεων με την ελληνική καθημερινότητα είναι το ενεργειακό κόστος.
Οι αναταραχές στη Μέση Ανατολή επιβαρύνουν τις τιμές των ενεργειακών αγαθών και μεταφέρονται στις αλυσίδες παραγωγής. Το αποτέλεσμα είναι πίεση τόσο στο κόστος λειτουργίας των επιχειρήσεων όσο και στην αγοραστική δύναμη των νοικοκυριών.
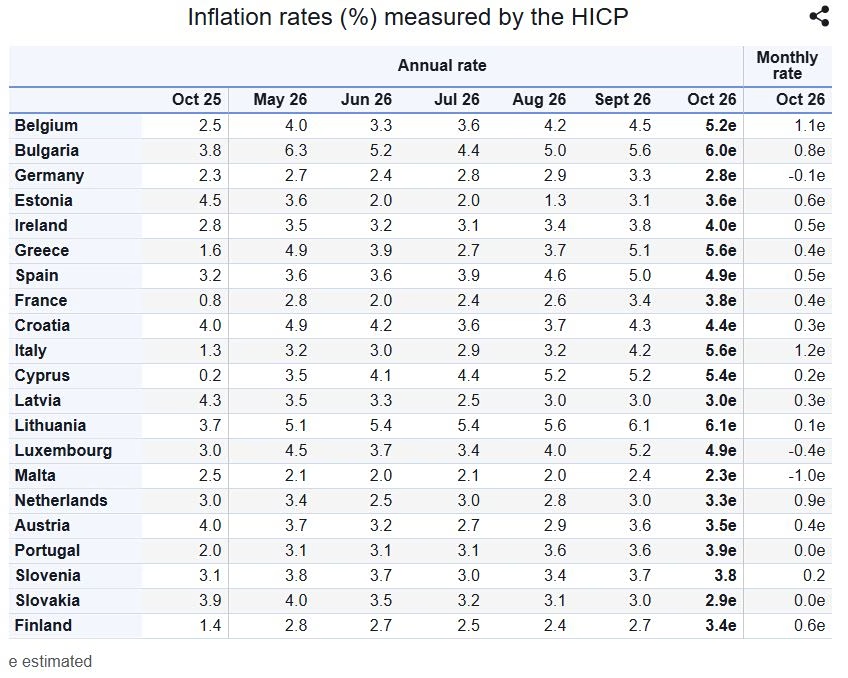
Η εικόνα αποτυπώνεται στις πρόσφατες προβλέψεις του ΙΟΒΕ: πληθωρισμός 4% το 2026 και 3% το 2027, με ανάπτυξη 1,8% φέτος και 1,9% την επόμενη χρονιά. Το Ίδρυμα συνδέει την εντονότερη άνοδο των τιμών με την ενέργεια και τις δευτερογενείς επιπτώσεις της στην παραγωγή.
Σε αυτό το σημείο αποτυπώνεται και η οικονομική σημασία της αμερικανικής κάλπης. Είναι πιθανό ότι ενδεχόμενες αλλαγές στους χειρισμούς της Ουάσιγκτον απέναντι στις διεθνείς συγκρούσεις θα μπορούσαν να επηρεάσουν το ενεργειακό περιβάλλον. Πρόκειται, όμως, για πιθανό δίαυλο επίδρασης, όχι για βέβαιη αποκλιμάκωση των τιμών μετά τις εκλογές.
Κατανάλωση υπό πίεση
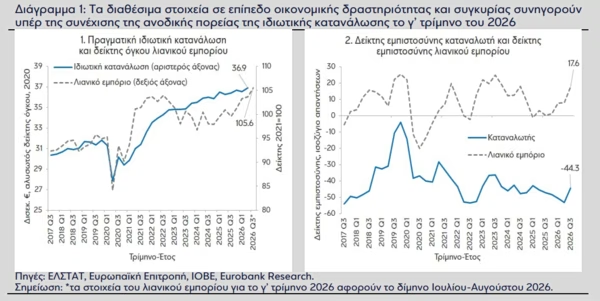
Η επιμονή των ανατιμήσεων δημιουργεί ένα δεύτερο πρόβλημα που δεν είναι άλλο από το ότι περιορίζει την πραγματική ενίσχυση των εισοδημάτων και δυσκολεύει τη διατήρηση της κατανάλωσης.
Σύμφωνα με πρόσφατη ανάλυση της Eurobank, το κυβερνητικό σενάριο στηρίζεται, μεταξύ άλλων, στην αποκλιμάκωση του πληθωρισμού, στις αυξήσεις μισθών και στις φορολογικές ελαφρύνσεις. Αν οι τιμές παραμείνουν υψηλότερες για περισσότερο χρόνο, η αναμενόμενη βελτίωση της αγοραστικής δύναμης περιορίζεται.
Η πρόκληση για την οικονομική πολιτική είναι συνεπώς διπλή. Από τη μία πλευρά να προστατεύσει το διαθέσιμο εισόδημα και από την άλλη πλευρά να διατηρήσει τα δημοσιονομικά περιθώρια που απαιτούνται για την αντιμετώπιση ενδεχόμενων καινούριων κραδασμών.
Ο κίνδυνος από τις αγορές ομολόγων
Ένας ακόμη δίαυλος επιρροής είναι η χρηματοδότηση. Η αλλαγή συσχετισμών στο Κογκρέσο μπορεί να εντείνει τις αντιπαραθέσεις για τον προϋπολογισμό και, σε μεταγενέστερο χρόνο, για το ανώτατο όριο του αμερικανικού χρέους.
Στην ανάλυσή του στον ΟΤ, ο κ. Λαγαρίας επισημαίνει ότι μια παρατεταμένη σύγκρουση για το χρέος θα μπορούσε να αυξήσει τα ασφάλιστρα κινδύνου και να προκαλέσει διεθνείς αναταράξεις. Διαχωρίζει, πάντως, αυτόν τον κίνδυνο από μια σύντομη αναστολή λειτουργίας ομοσπονδιακών υπηρεσιών, της οποίας οι συνέπειες συνήθως παραμένουν διαχειρίσιμες.
Για την Ελλάδα, η πιθανή μετάδοση αφορά το ευρύτερο κόστος άντλησης κεφαλαίων από το Δημόσιο και τις επιχειρήσεις. Δεν προκύπτει αυτόματη αύξηση των ελληνικών αποδόσεων από ένα εκλογικό αποτέλεσμα. Ωστόσο, προκύπτει έκθεση σε ένα διεθνές περιβάλλον μεγαλύτερης μεταβλητότητας.
Το επενδυτικό στοίχημα μετά το Ταμείο Ανάκαμψης
Η διεθνής αβεβαιότητα συμπίπτει με μια κρίσιμη μετάβαση για την ελληνική οικονομία και συγκεκριμένα τη διατήρηση της επενδυτικής δυναμικής μετά την ολοκλήρωση του Ταμείου Ανάκαμψης.
Όπως καταγράφει η Eurobank, ο Προϋπολογισμός Δημοσίων Επενδύσεων, χωρίς το Ταμείο, προβλέπεται να αυξηθεί στα 11 δισ. ευρώ το 2027, από 9,8 δισ. ευρώ το 2026. Ακόμη και με την επίτευξη των προβλέψεων, όμως, οι επενδύσεις εκτιμάται ότι θα φτάσουν στο 18,6% του ΑΕΠ, παραμένοντας χαμηλότερα από τον μέσο όρο της Ευρωζώνης. Παράλληλα, οι εισαγωγές αναμένεται να αυξηθούν ταχύτερα από τις εξαγωγές.
Η πρόκληση επομένως αφορά και τη σύνθεση των επενδύσεων. Επί της ουσίας, το κατά πόσο θα ενισχύσουν την εγχώρια παραγωγή, την παραγωγικότητα και την εξαγωγική δυνατότητα, περιορίζοντας την ευαισθησία της χώρας στους εξωτερικούς κραδασμούς.
Χωρίς εγγύηση αλλαγής στους δασμούς
Την ίδια στιγμή, στο εμπορικό μέτωπο, οι προσδοκίες χρειάζονται μέτρο. Η ανάλυση της Rothschild & Co υπογραμμίζει ότι σημαντικό μέρος της πολιτικής για τους δασμούς εξακολουθεί να καθορίζεται από την εκτελεστική εξουσία, ακόμη και με διαφορετική πλειοψηφία στο Κογκρέσο.
Για τις ελληνικές επιχειρήσεις αυτό σημαίνει ότι ο σχεδιασμός εξαγωγών και επενδύσεων δεν μπορεί να βασιστεί στην υπόθεση πως η αμερικανική κάλπη θα αποκαταστήσει γρήγορα την εμπορική προβλεψιμότητα. Η ενεργειακή εξάρτηση, το επενδυτικό έλλειμμα και η αδύναμη παραγωγική βάση παραμένουν εγχώριες προκλήσεις, τις οποίες μια δυσμενής διεθνής εξέλιξη μπορεί να κάνει ακριβότερες.
ot.gr
Ελάτε στην ομάδα μας στο viber για να ενημερώνεστε πρώτοι για τις σημαντικότερες ειδήσεις