ΟΙΚΟΝΟΜΙΑ
Δημόσιο χρέος: Πόσο αντέχει στο ακριβό χρήμα;
Ανακαλύψτε περισσότερα άρθρα
στα αποτελέσματα αναζήτησης
Το ελληνικό δημόσιο χρέος προβλέπεται να μειωθεί αισθητά τα επόμενα χρόνια, την ώρα που το χρήμα στις διεθνείς αγορές ακριβαίνει. Αυτή η διπλή εξέλιξη φέρνει στο προσκήνιο ένα κρίσιμο ερώτημα για την οικονομία: πόσο προστατεύει την Ελλάδα η βελτίωση των δημοσιονομικών της μεγεθών, όταν αυξάνεται το κόστος με το οποίο δανείζονται ακόμη και οι ισχυρότερες ευρωπαϊκές χώρες;
Οι προβλέψεις του ΔΝΤ που δημοσιοποιήθηκαν στις 14 Οκτωβρίου, η αναδιάταξη της ευρωπαϊκής αγοράς ομολόγων που περιγράφει το Euronews και οι τοποθετήσεις του Κυριάκου Πιερρακάκη στο CNN συνθέτουν μια εικόνα με σημαντικές αντοχές, αλλά και συγκεκριμένους κινδύνους. Η Ελλάδα διαθέτει χρόνο χάρη στις μεγάλες διάρκειες και στην προστασία του υφιστάμενου χρέους από τις μεταβολές των επιτοκίων. Ο καινούριος δανεισμός, όμως, πραγματοποιείται με τους όρους της αγοράς.
Το θετικό σενάριο του ΔΝΤ
Στις νέες προβλέψεις του Ταμείου, όπως παρουσιάστηκαν, το ελληνικό χρέος υποχωρεί από 146,6% του ΑΕΠ το 2025 σε 136% το 2026, περιορίζεται στο 128,7% το 2027 και φθάνει στο 111,1% το 2031. Πρόκειται για συνολική αποκλιμάκωση 35,5 ποσοστιαίων μονάδων μέσα σε έξι χρόνια.
Εφόσον επιβεβαιωθεί αυτή η διαδρομή, η Ελλάδα θα εμφανίζει φέτος χαμηλότερο λόγο χρέους προς ΑΕΠ από την Ιταλία, για την οποία προβλέπεται 137,9%. Το 2031 θα βρίσκεται χαμηλότερα και από τη Γαλλία και το Βέλγιο, με προβλεπόμενους δείκτες 123,6% και 122,1%, αντίστοιχα.
Η πρόβλεψη στηρίζεται, μεταξύ άλλων, στη διατήρηση πρωτογενών πλεονασμάτων: 3,4% του ΑΕΠ το 2026, 2,6% το 2027 και 2,4% το 2031. Το Ταμείο εκτιμά παράλληλα ότι το συνολικό δημοσιονομικό ισοζύγιο, μετά και τους τόκους, θα περάσει από πλεόνασμα 0,3% φέτος σε έλλειμμα 0,6% το 2027. Η διαφορά υπενθυμίζει πόσο βάρος διατηρεί η εξυπηρέτηση του χρέους στον προϋπολογισμό.
Η καθοδική πορεία αποτελεί συνεπώς ισχυρό πλεονέκτημα, αλλά προϋποθέτει συνέχεια στην ανάπτυξη και στις δημοσιονομικές επιδόσεις.
Η Ελλάδα δίπλα στο Βέλγιο
Η αλλαγή της θέσης της χώρας αποτυπώνεται και στις αγορές. Στο δημοσίευμά του στις 15 Οκτωβρίου, το Euronews κατέγραφε απόδοση 4,35% για το ελληνικό δεκαετές, έναντι 4,29% για το βελγικό, ενώ η Γαλλία δανειζόταν ακριβότερα από την Ιταλία. Πρόκειται για τις τιμές που παρέθετε το συγκεκριμένο δημοσίευμα, οι οποίες δείχνουν πόσο έχει μεταβληθεί η παλαιά διάκριση ανάμεσα στον ευρωπαϊκό πυρήνα και στην περιφέρεια.
Για την Αθήνα, ωστόσο, η καλύτερη σχετική θέση δεν εγγυάται χαμηλότερο απόλυτο κόστος. Μπορεί η απόσταση από άλλους εκδότες να περιορίζεται, αλλά το επιτόκιο μιας νέας έκδοσης να αυξάνεται, επειδή ανεβαίνει συνολικά το επίπεδο των ευρωπαϊκών αποδόσεων.
Αυτό εξηγεί γιατί χρειάζεται να παρακολουθούνται ταυτόχρονα το spread έναντι της Γερμανίας και η ίδια η απόδοση του ελληνικού τίτλου. Η βελτίωση της πιστοληπτικής εικόνας μπορεί να συνυπάρχει με μεγαλύτερο λογαριασμό τόκων για τα καινούρια κεφάλαια.
Ο ανταγωνισμός για τα κεφάλαια του 2027
Η πίεση ενισχύεται από τις μεγάλες χρηματοδοτικές ανάγκες των ευρωπαϊκών κυβερνήσεων. Σύμφωνα με το Euronews, η Γαλλία σχεδιάζει εκδόσεις μεσοπρόθεσμων και μακροπρόθεσμων ομολόγων 340 δισ. ευρώ το 2027, από 310 δισ. φέτος. Μεγάλο μέρος των αναγκών αφορά την αναχρηματοδότηση παλαιότερων υποχρεώσεων.
Το ίδιο δημοσίευμα επικαλείται προειδοποίηση του ΔΝΤ ότι σχεδόν το 30% του δημόσιου χρέους στις χώρες του G7 και στην Ισπανία λήγει εντός ενός έτους. Αυτό επιταχύνει τη μεταφορά των υψηλότερων επιτοκίων στους προϋπολογισμούς τους.
Για την Ελλάδα, η μεγάλη προσφορά ευρωπαϊκών τίτλων σημαίνει ότι οι νέες εκδόσεις της θα διεκδικούν επενδυτικά κεφάλαια σε μια απαιτητική αγορά. Η τελική τιμολόγηση θα εξαρτάται από τη διεθνή συγκυρία, τη ζήτηση και την αξιολόγηση των ελληνικών προοπτικών.
Το μήνυμα Πιερρακάκη
Σε αυτό το περιβάλλον εντάσσεται η επισήμανση του υπουργού Εθνικής Οικονομίας και Οικονομικών και προέδρου του Eurogroup, Κυριάκου Πιερρακάκη, στον Ρίτσαρντ Κουέστ του CNN: «Η εποχή του φθηνού και άφθονου κεφαλαίου έχει παρέλθει σε παγκόσμιο επίπεδο».
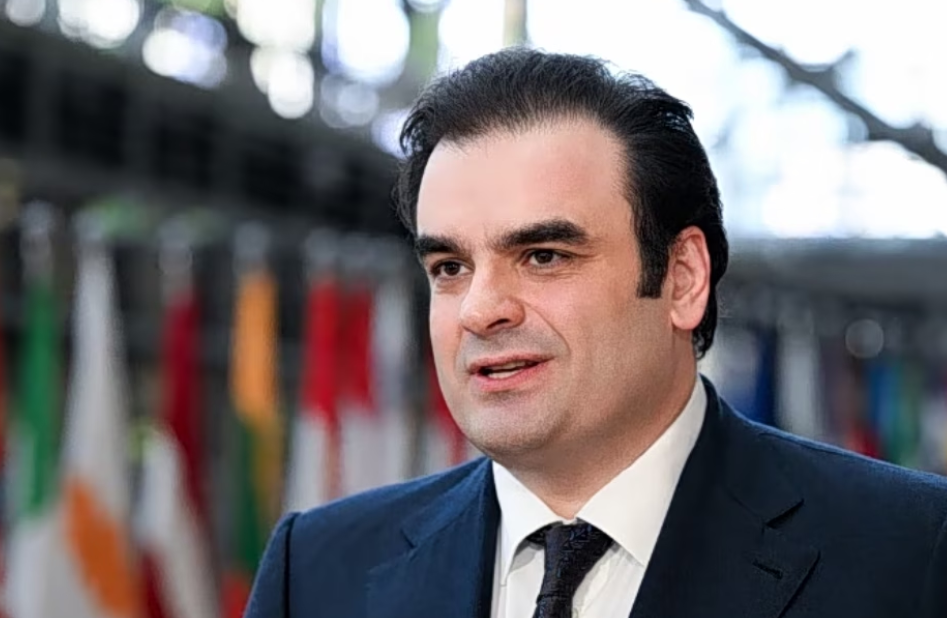
Σύμφωνα με την επίσημη ελληνική απομαγνητοφώνηση, ο υπουργός επικαλέστηκε μέση απόδοση ομολόγων στην Ευρώπη 1,1% πριν από δέκα χρόνια, έναντι 4,4% σήμερα για τα δεκαετή. Αναγνώρισε ότι οι υψηλότερες αποδόσεις επιβαρύνουν τις δημοσιονομικές προκλήσεις και τόνισε πως οι αγορές εξετάζουν ξεχωριστά την πορεία κάθε χώρας, συνδέοντας τους όρους δανεισμού με την αξιοπιστία της πολιτικής της.
Ερωτηθείς για το ενδεχόμενο νέας κρίσης χρέους, απάντησε: «Παρακολουθούμε την κατάσταση με προσοχή, αλλά δεν ανησυχούμε υπέρμετρα». Επικαλέστηκε το ισχυρότερο ευρωπαϊκό δημοσιονομικό πλαίσιο, ενώ για τη στήριξη απέναντι στην ενεργειακή κρίση υποστήριξε ότι μπορούν να αξιοποιηθούν ευελιξίες μέσα στους υφιστάμενους κανόνες, χωρίς δημοσιονομική επέκταση.
Η «γραμμή άμυνας»
Το σημαντικότερο ελληνικό ανάχωμα βρίσκεται στη διάρθρωση του χρέους. Σύμφωνα με τις εκτιμήσεις του ΟΔΔΗΧ για το τέλος Ιουνίου 2026, η μέση σταθμική διάρκειά του ήταν 18,28 χρόνια, ενώ ο σχετικός πίνακας εμφάνιζε ποσοστό σταθερού επιτοκίου 100%. Το ετήσιο κόστος εξυπηρέτησης σε ταμειακή βάση, μετά τις πράξεις αντιστάθμισης, διαμορφωνόταν στο 1,43%, ή στο 1,94% εάν συνυπολογιστούν οι αναβαλλόμενοι τόκοι των δανείων του EFSF.
Αυτά τα μεγέθη εξηγούν γιατί η απόδοση ενός δεκαετούς στην αγορά δεν μεταφέρεται αυτομάτως στο σύνολο του ελληνικού χρέους. Οι μεγάλες διάρκειες, οι ευνοϊκοί όροι των ευρωπαϊκών δανείων και η αντιστάθμιση του επιτοκιακού κινδύνου επιβραδύνουν τη μετάδοση της επιβάρυνσης.
Η προστασία αφορά το υφιστάμενο χαρτοφυλάκιο. Καθώς εκδίδονται καινούριοι τίτλοι και αναχρηματοδοτούνται λήξεις, οι συνθήκες της αγοράς αποκτούν σταδιακά μεγαλύτερο βάρος. Γι’ αυτό η διάρκεια της περιόδου υψηλών αποδόσεων είναι καθοριστική.
ot.gr
Ελάτε στην ομάδα μας στο viber για να ενημερώνεστε πρώτοι για τις σημαντικότερες ειδήσεις