Τεχνολογία
Εθνική Τράπεζα: Χτίζει νέο μοντέλο με 100 AI agents
Ανακαλύψτε περισσότερα άρθρα
στα αποτελέσματα αναζήτησης
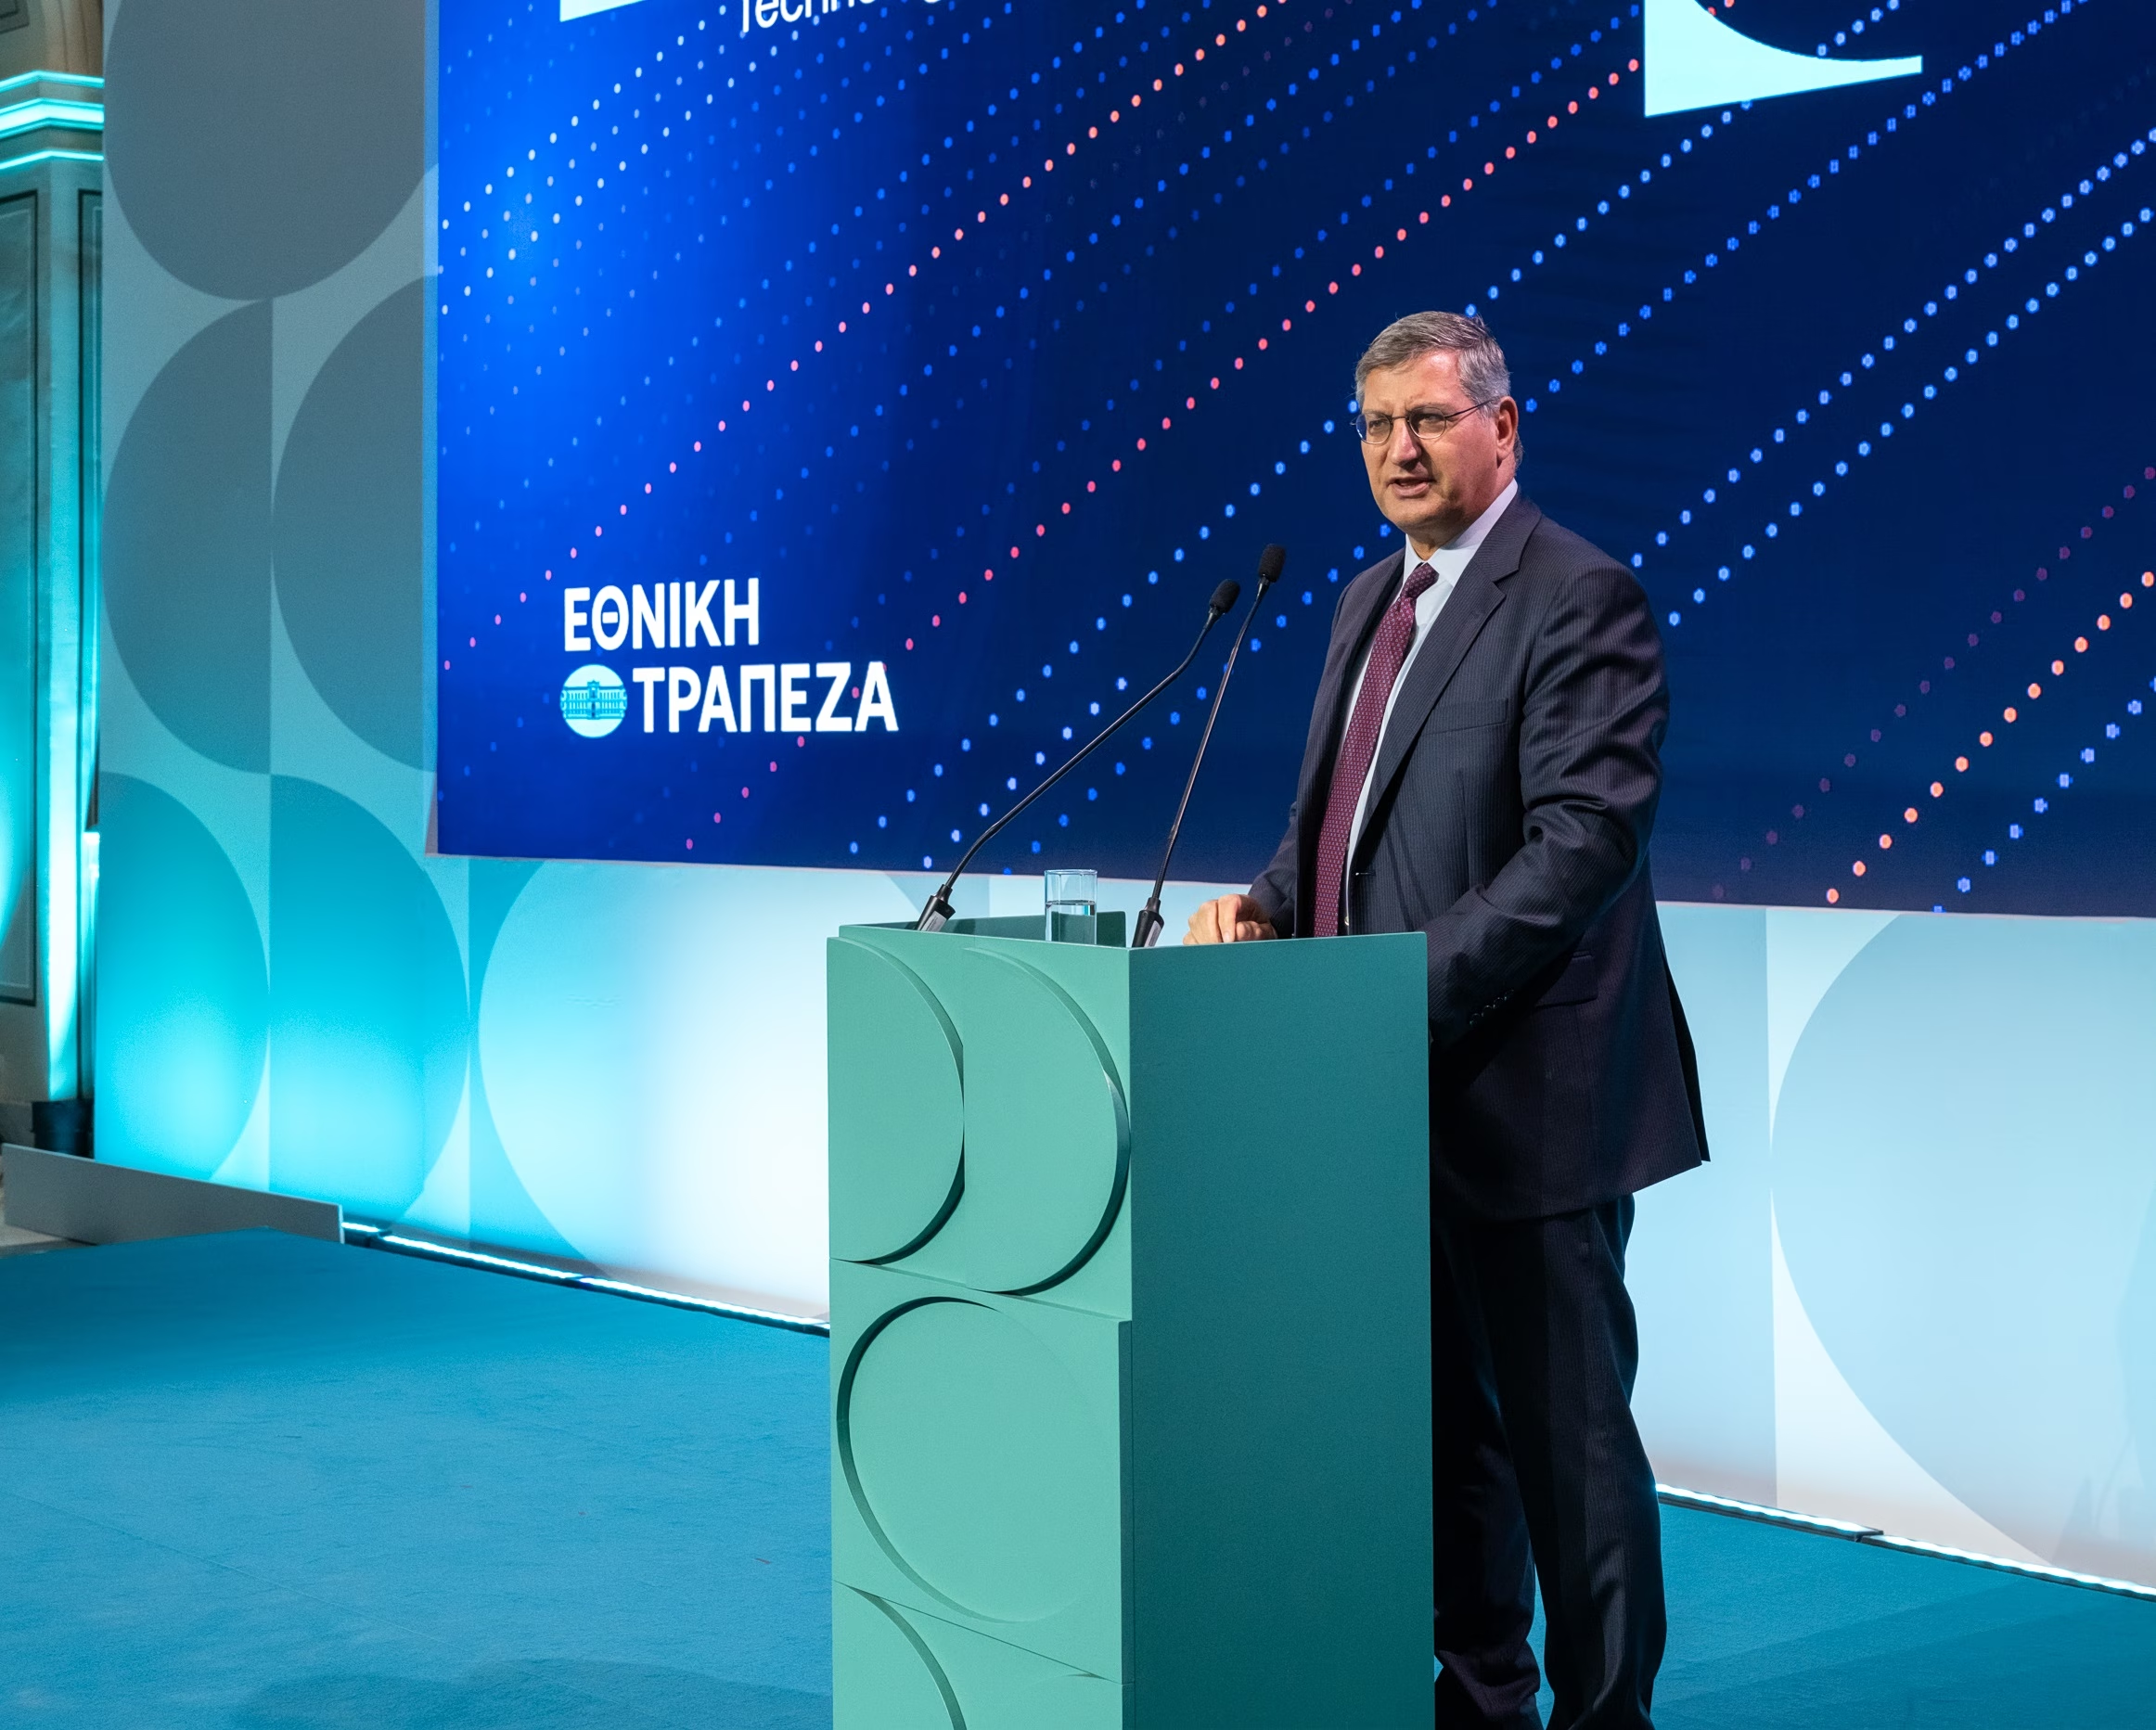
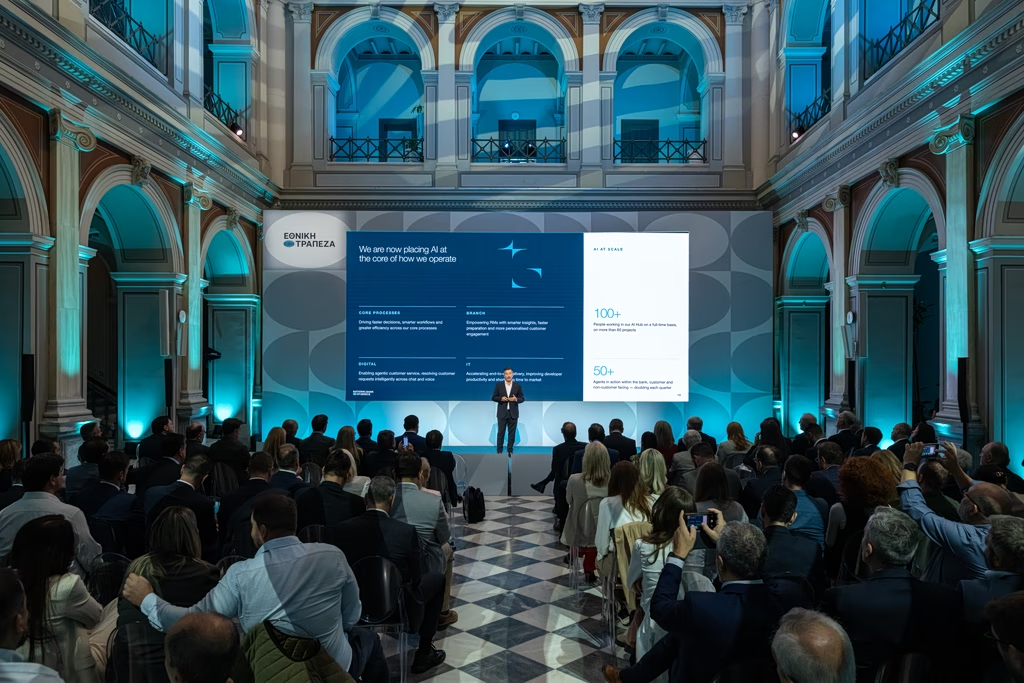
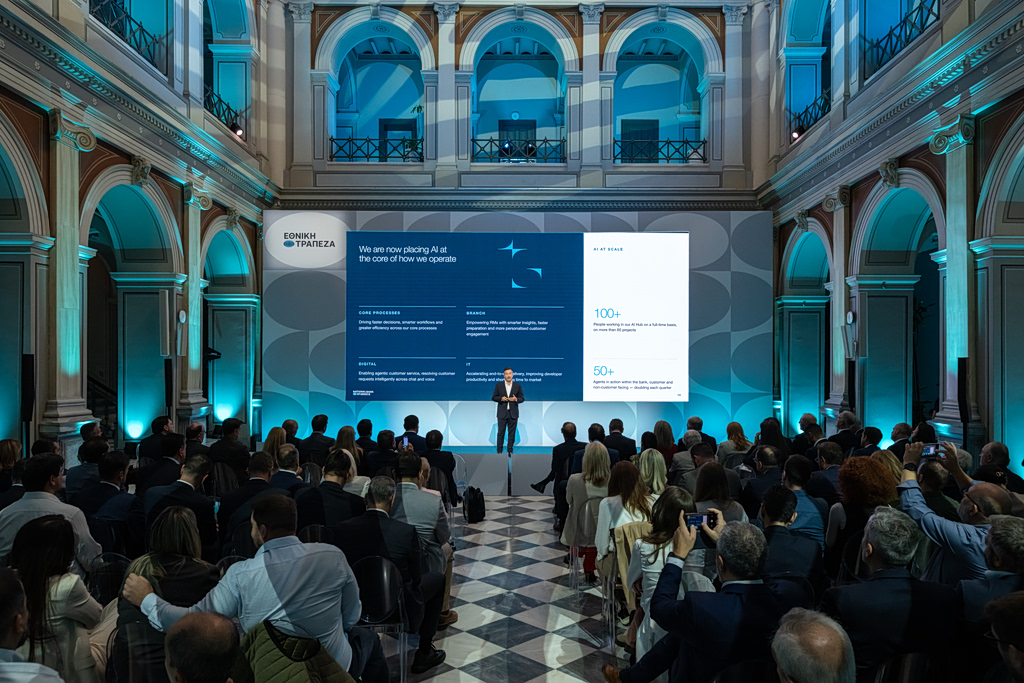
Σε μία νέα φάση μετασχηματισμού εισέρχεται η Εθνική Τράπεζα, με την τεχνητή νοημοσύνη να περνά από το στάδιο των πιλοτικών εφαρμογών στην καθημερινή λειτουργία της. Όπως ανέφερε ο COO της Εθνικής Τράπεζας, Στράτος Μολυβιάτης, η τράπεζα διαθέτει ήδη περισσότερες από 20 υπηρεσίες και κανάλια σε παραγωγή, τα οποία υποστηρίζονται από customer-facing agents, ενώ έως το τέλος του 2026 ο αριθμός των agents αναμένεται να προσεγγίσει τους 100.
Κεντρικό ρόλο στη νέα αρχιτεκτονική εξυπηρέτησης έχει η «Sophia», ο AI agent της Εθνικής Τράπεζας, ο οποίος τέθηκε σε παραγωγική λειτουργία το 2025 και συνεχώς εμπλουτίζεται με νέες δυνατότητες. Σύμφωνα με τον κ. Μολυβιάτη, από τα τέλη Σεπτεμβρίου η Sophia διαχειρίζεται το 24% των συνολικών customer interactions που διοχετεύονται στα ψηφιακά κανάλια και στο contact center, ενώ ο στόχος είναι το ποσοστό αυτό να ανέλθει στο 50% έως το τέλος του έτους.
Σε μηνιαία βάση, η Εθνική Τράπεζα διαχειρίζεται περίπου 350.000 αλληλεπιδράσεις πελατών μέσω ψηφιακών καναλιών και contact center, αριθμός που αυξάνεται συνεχώς. Παράλληλα, περίπου 50 ακόμη agents λειτουργούν ήδη στην παραγωγή, εκτελώντας εργασίες που συνδέονται άμεσα ή έμμεσα με την εξυπηρέτηση πελατών.
AI και επανασχεδιασμός των διαδικασιών
Ο COO (Chief Operating Officer) της Εθνικής υπογράμμισε ότι η αξιοποίηση της τεχνητής νοημοσύνης δεν μπορεί να περιορίζεται στην προσθήκη ενός ακόμη τεχνολογικού επιπέδου πάνω σε υφιστάμενες, χειροκίνητες διαδικασίες. Όπως σημείωσε, απαιτείται συνολικός επανασχεδιασμός του τρόπου εργασίας, καθώς η AI δεν πρέπει να λειτουργεί ως «trend» ή ως μεμονωμένο εργαλείο, αλλά ως καταλύτης αλλαγής του λειτουργικού μοντέλου.
Η Εθνική Τράπεζα έχει οργανώσει την προσπάθειά της σε πέντε βασικούς άξονες: διακυβέρνηση και εποπτεία της τεχνητής νοημοσύνης, προγραμματικό και επιχειρησιακό μοντέλο, τεχνολογική υποδομή, αλλαγή management και προσαρμογή του ανθρώπινου δυναμικού, καθώς και ασφάλεια και κανονιστική συμμόρφωση.
Για τον σκοπό αυτό, από το 2024 δημιουργήθηκε εσωτερικό μοντέλο διακυβέρνησης σε επίπεδο Διοικητικού Συμβουλίου, εκτελεστικής επιτροπής και διευθύνσεων. Παράλληλα, δημιουργήθηκε AI hub, στο οποίο συμμετέχουν περισσότεροι από 100 εργαζόμενοι της Εθνικής και συνεργαζόμενων εταιρειών.
Ο κ. Μολυβιάτης διευκρίνισε ότι η στρατηγική AI διαφέρει από ένα παραδοσιακό πρόγραμμα ψηφιακού μετασχηματισμού. Στον ψηφιακό μετασχηματισμό, ο οργανισμός έχει συνήθως σαφή εικόνα του τελικού αποτελέσματος. Αντίθετα, στην τεχνητή νοημοσύνη οι μεταβλητές παραμένουν πολλές και η κατεύθυνση επαναξιολογείται διαρκώς, περίπου ανά εξάμηνο.
Νέες εφαρμογές σε δίκτυο, contact center και παράπονα
Κατά το τελευταίο τρίμηνο του 2026, η Εθνική Τράπεζα σχεδιάζει να θέσει σε παραγωγή περίπου 35 έως 40 νέες λειτουργίες στα κανάλια της. Οι λειτουργίες αυτές θα μπορούν να αξιοποιούνται από τα ψηφιακά κανάλια, το contact center και το δίκτυο καταστημάτων, σε δραστηριότητες που σχετίζονται με την εξυπηρέτηση πελατών.
Η τράπεζα θα αξιοποιήσει την ενοποίηση των εργασιών του δικτύου σε μία ενιαία πλατφόρμα, καθώς και το νέο σύστημα για τα στεγαστικά δάνεια, προκειμένου να αναπτύξει επιπλέον εξειδικευμένους agents.
Ιδιαίτερη έμφαση θα δοθεί στη διαχείριση παραπόνων και αιτημάτων. Όπως ανέφερε ο κ. Μολυβιάτης, μέσα στους επόμενους τρεις μήνες αναμένεται να τεθεί σε παραγωγή agent που θα αναλαμβάνει τον χειρισμό παραπόνων, παρέχοντας αναλυτικές και ταχύτερες απαντήσεις σε σχέση με τους σημερινούς χρόνους απόκρισης.
Παράλληλα, η Sophia αναμένεται να μετατραπεί μέσα στο 2027 σε ενορχηστρωτή ενός μεγαλύτερου «σμήνους» agents, οι οποίοι θα συνεργάζονται μεταξύ τους για την εκτέλεση σύνθετων εργασιών.
Τα μαθήματα από τις αποτυχίες
Η πορεία της Εθνικής Τράπεζας δεν ήταν χωρίς αποτυχίες. Ο COO της τράπεζας αναφέρθηκε σε δύο βασικά προβλήματα που εντοπίστηκαν κατά την ανάπτυξη εφαρμογών τεχνητής νοημοσύνης.
Η πρώτη λανθασμένη προσέγγιση ήταν η προσπάθεια να αντιμετωπιστεί η AI ως ένα έτοιμο προϊόν, το οποίο θα μπορούσε να τοποθετηθεί σε ένα συγκεκριμένο «καλούπι» και στη συνέχεια να εξελίσσεται με γραμμικό τρόπο. Η προσέγγιση αυτή εγκαταλείφθηκε, καθώς η τεχνητή νοημοσύνη και ο τρόπος διάχυσής της μεταβάλλονται με μεγάλη ταχύτητα.
Το δεύτερο λάθος ήταν η υποτίμηση του επιχειρησιακού περιβάλλοντος και της γνώσης των ανθρώπων που εργάζονται στις επιμέρους μονάδες. Η αντίληψη ότι ένας agent μπορεί να αναλάβει αυτομάτως το σύνολο μιας εργασίας, χωρίς να λαμβάνει υπόψη την εμπειρία των στελεχών και τις ιδιαιτερότητες της διαδικασίας, οδήγησε σε αστοχίες.
Το συμπέρασμα, σύμφωνα με τον κ. Μολυβιάτη, είναι ότι η επιτυχής αξιοποίηση της AI απαιτεί στενή συνεργασία με τα business units και τους εργαζομένους που γνωρίζουν σε βάθος τις διαδικασίες, ειδικά σε ευαίσθητους τομείς όπως οι πληρωμές και η διαχείριση οικονομικών κινδύνων.
Το στοίχημα της «augmented intelligence»
Στον σχεδιασμό της έως το 2030, η Εθνική Τράπεζα έχει θέσει σειρά στρατηγικών προτεραιοτήτων. Μεταξύ αυτών περιλαμβάνονται οι προσωποποιημένες αλληλεπιδράσεις με τους πελάτες, η συνεργασία ανθρώπου και τεχνητής νοημοσύνης, το banking everywhere, η υβριδική multi-cloud υποδομή, τα ψηφιακά νομίσματα και το AI as a service.
Ο κ. Μολυβιάτης χαρακτήρισε ως ένα από τα πιο δύσκολα στοιχήματα τη διαμόρφωση ενός νέου μοντέλου συνεργασίας ανθρώπου και AI. Η τράπεζα σχεδιάζει να μετακινηθεί σταδιακά από το κεντρικοποιημένο μοντέλο του AI hub και των επιμέρους «spokes» σε μία πιο αποκεντρωμένη δομή, όπου τα business units θα συμμετέχουν ενεργότερα στη σύλληψη και υλοποίηση των έργων τεχνητής νοημοσύνης.
Η κατεύθυνση αυτή περιγράφεται ως «augmented intelligence»: ένα υβριδικό μοντέλο στο οποίο η τεχνητή νοημοσύνη θα αναλαμβάνει το μεγαλύτερο μέρος των επαναλαμβανόμενων και data-heavy εργασιών, ενώ οι εργαζόμενοι θα επικεντρώνονται στη σύνθετη κρίση, στη στρατηγική λήψη αποφάσεων και στη δημιουργία σχέσεων με τους πελάτες.
Για τις κρίσιμες αποφάσεις, ο τελικός έλεγχος και η ευθύνη θα παραμένουν στον άνθρωπο. Για τον λόγο αυτό, η τράπεζα προγραμματίζει εντατικότερες επενδύσεις στην εκπαίδευση του προσωπικού, στην ανάπτυξη AI literacy και στην κριτική αξιολόγηση των αποτελεσμάτων που παράγουν οι agents και οι αλγόριθμοι.
Banking everywhere και agent-to-agent συναλλαγές
Η Εθνική Τράπεζα επενδύει και στην έννοια του banking everywhere, με στόχο οι τραπεζικές υπηρεσίες να ενσωματώνονται διακριτικά στην καθημερινότητα των πελατών και στα ψηφιακά περιβάλλοντα όπου δραστηριοποιούνται.
Η κατεύθυνση αυτή περιλαμβάνει την παροχή χρηματοοικονομικών υπηρεσιών μέσα από ηλεκτρονικά καταστήματα, ERP και back-end συστήματα. Οι υπηρεσίες δεν θα περιορίζονται στις πληρωμές, αλλά θα επεκτείνονται στη χρηματοδότηση, την ασφάλιση και τις επενδύσεις.
Παράλληλα, η τράπεζα εξετάζει τη δυνατότητα αυτόνομων συναλλαγών μεταξύ agents. Οι πελάτες θα μπορούν να διαθέτουν τους δικούς τους agents, οι οποίοι θα επικοινωνούν με τους agents της τράπεζας για την εκτέλεση εγκεκριμένων συναλλαγών. Η εφαρμογή αυτή εκτιμάται ότι θα εμφανιστεί αρχικά στον χώρο των επιχειρηματικών πελατών.
Η ανάπτυξη agent-to-agent συναλλαγών θα συνοδεύεται από zero-trust πολιτικές, τόσο από την πλευρά της τράπεζας όσο και από την πλευρά των πελατών. Στόχος είναι να αποτρέπονται η υποκλοπή δεδομένων και η εκτέλεση μη εγκεκριμένων συναλλαγών. Οι πρώτες προσπάθειες στο επιχειρηματικό σκέλος αναμένεται να ξεκινήσουν μέσα στους επόμενους τρεις μήνες.
Ψηφιακά νομίσματα και programmable money
Στα τέλη του 2025 και στις αρχές του 2026, η Εθνική Τράπεζα ξεκίνησε να δραστηριοποιείται πιο ενεργά στον χώρο των ψηφιακών λύσεων και του programmable money.
Μέσω της συμμετοχής της στην κοινοπραξία κορυφαίων ευρωπαϊκών τραπεζών που αναπτύσσει ευρωπαϊκό stablecoin, καθώς και μέσω της συμμετοχής της στο πιλοτικό πρόγραμμα του ψηφιακού ευρώ της Ευρωπαϊκής Κεντρικής Τράπεζας, η τράπεζα επιδιώκει να βρεθεί στην πρώτη γραμμή της ευρωπαϊκής χρηματοοικονομικής καινοτομίας.
Στόχος είναι η παροχή διασυνοριακών, άμεσων και προγραμματιζόμενων πληρωμών όλο το εικοσιτετράωρο για επιχειρήσεις. Παράλληλα, η τεχνολογία θα μπορούσε να απλοποιήσει σύνθετες διαδικασίες, όπως το trade finance, μέσω smart contracts και περιορισμού του settlement risk.
Σε ό,τι αφορά το ψηφιακό ευρώ, η Εθνική Τράπεζα εργάζεται για την ενσωμάτωσή του στις υποδομές της και για τη δημιουργία ψηφιακού πορτοφολιού σε συνεργασία με την ΕΚΤ. Η μετάβαση στα ψηφιακά νομίσματα θα απαιτήσει νέους real-time payment engines, διασύνδεση με distributed ledgers και αξιοποίηση blockchain, ειδικά στον τομέα των smart contracts.
AI as a service για επιχειρήσεις
Ένας από τους βασικούς στόχους της Εθνικής Τράπεζας για την επόμενη τετραετία είναι να εξελιχθεί σε πάροχο AI as a service για εταιρικούς πελάτες, μικρομεσαίες επιχειρήσεις και θεσμικούς φορείς.
Μεταξύ των πιθανών υπηρεσιών περιλαμβάνονται: ελληνικοί AI voice agents για call centers, αλγόριθμοι real-time πιστοληπτικής αξιολόγησης για ηλεκτρονικές πλατφόρμες και εμπόρους, cash flow forecasting και working capital management με σύνδεση στα ERP των επιχειρήσεων, καθώς και fraud detection as a service για τον εντοπισμό και την πρόληψη απάτης στις ψηφιακές συναλλαγές.
Οι υπηρεσίες αυτές θα μπορούσαν να λειτουργήσουν ως επιταχυντής για την υιοθέτηση της τεχνητής νοημοσύνης από τις ελληνικές επιχειρήσεις, ιδιαίτερα σε μια οικονομία όπου η μετάβαση από το βιομηχανικό μοντέλο στο ψηφιακό παραμένει σε εξέλιξη.
Από το 2018, όταν ξεκίνησε το πρόγραμμα μετασχηματισμού της Εθνικής Τράπεζας, έχουν υλοποιηθεί περισσότερα από 100 προγράμματα και πάνω από 500 μεγάλα τεχνολογικά έργα, στα οποία εργάστηκαν περισσότεροι από 2.000 άνθρωποι της τράπεζας. Όπως ανέφερε ο κ. Μολυβιάτης, η επόμενη φάση αναμένεται ακόμη πιο απαιτητική, με την Εθνική να επιδιώκει να μετατρέψει την τεχνητή νοημοσύνη από τεχνολογικό εργαλείο σε βασικό στοιχείο της λειτουργίας και της σχέσης της με τους πελάτες.
ot.gr
Ελάτε στην ομάδα μας στο viber για να ενημερώνεστε πρώτοι για τις σημαντικότερες ειδήσεις